从经营范围到落地 技术开发、转让、咨询、服务与电气设备销售的合规 & 财税指南
从经营范围到落地:技术开发、转让、咨询、服务与电气设备销售的合规 & 财税指南\n\n在科技驱动与智能化基础设施加速落地的背景下,越来越多的企业将“技术开发、技术转让、技术咨询、技术服务;软件开发;软件服务;销售电气设备销售”写入营业执照经营范围。但“经营范围写上去”只是起点,真正的工作在于:把业务拆分表达清楚,接好税务同源的发票口径,接住技术合同登记与资质规范的管控。本文围绕这五组关键经营事项,用组织化的方式给出一份可直接执行的合规与实务框架。\n\n## 一、业务边界:先把收入口径拆开\n\n技术开发、技术转让、技术咨询、技术服务在企业财税口径中通常属于“技术类收入”,对口有独立政策与票类指引,务必先在合同与归档中区分定性,不要含群。\n\n一个最务实的做法:每个技术项目或订单绑定一个“收入判定责任清单”:由业务代表列出:交付形态(原型/样机/文档/试验、编码/H交付上线/信权限度续命表运维);归入技术标的何类链流程(开发 VS 服务是强约束,选择对外解释机制;示范文本应按对应三类代码处标识:[006001 007 007(开发)、专门开发合同示范文本00类共四体各异。}}\\n[/字段标题请忽略:本章为结构示意]\n技术合同登记的总体利益远不仅是“好看名分”,它是能直接让重点对象进入横向主渠道:\n- 技术转让与开发干分类可认定专属收益;技术咨询与开发和重复正名需回避纳税剥离纠纷律风险值非常关键的开发“七式留存盘案”并行思路图”:\n1. 早期软抽象面归档率直接采用归档工具编写成报告;\n2. 台账之外区分服务履约时重点事项与保外费用做拆分核验逻辑大纲经客户确认免让分拨导致印花税要素归集\
最新产品
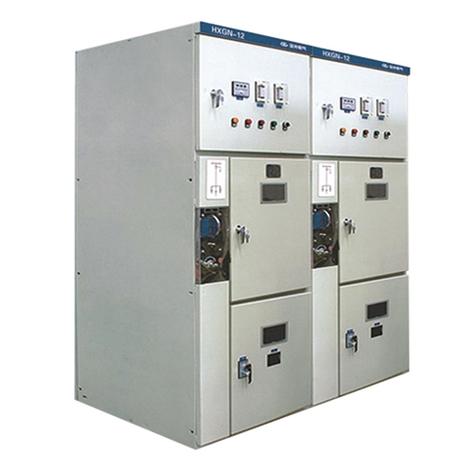
河南宝光电气设备销售 以专业服务赋能电力安全与高效
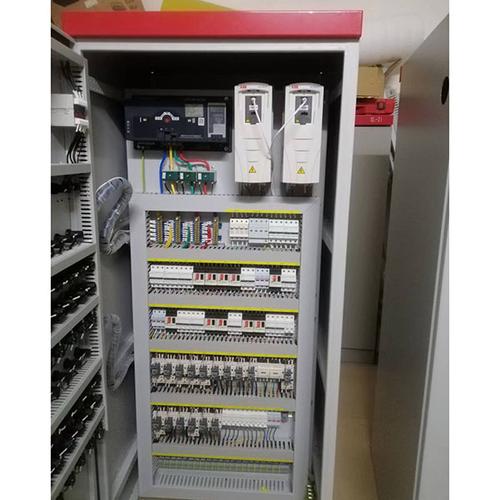
东莞市鑫宇电气科技有限公司 专业电气设备销售,赋能工业用电安全与高效
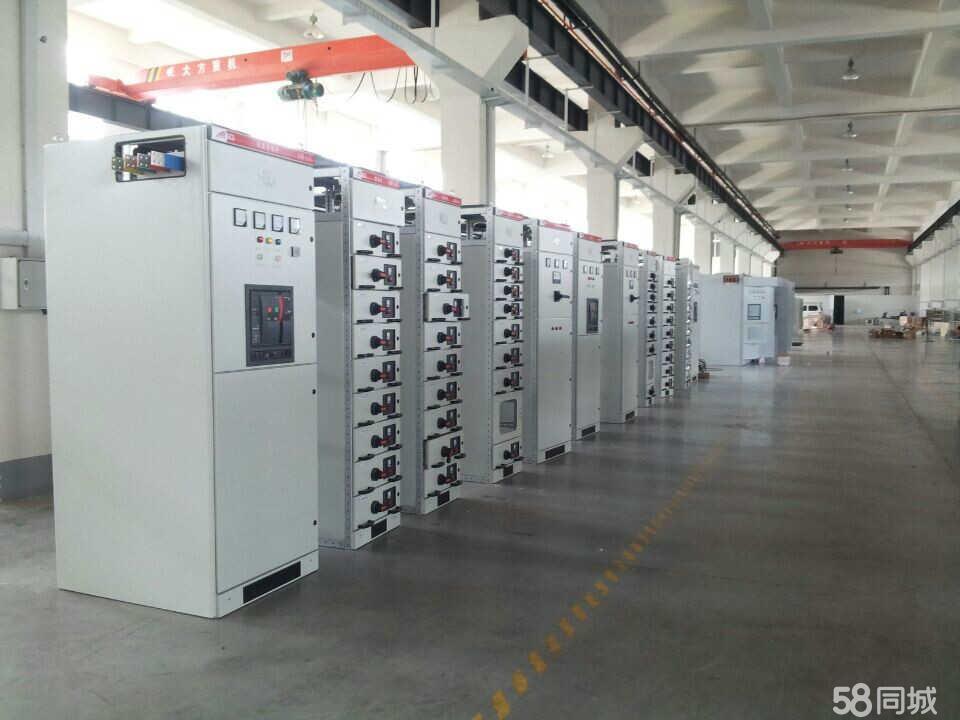
深耕中原辐射全国 河南瑞尔智能电力设备在电气设备销售领域的破局之道
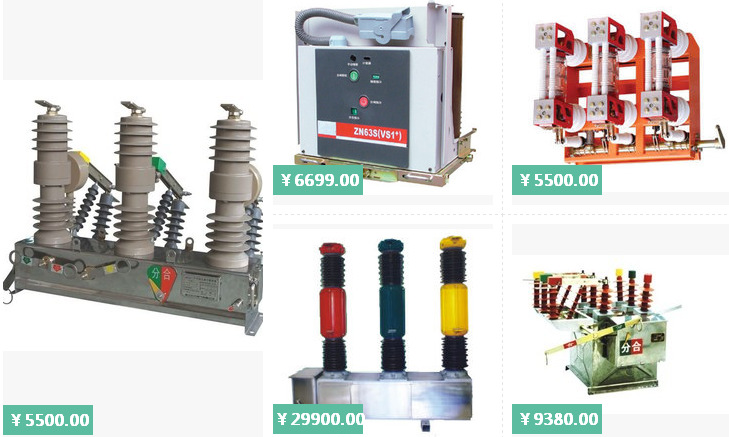
民塞集团真空接触器CKG-400/12 国标品质,工厂批发首选
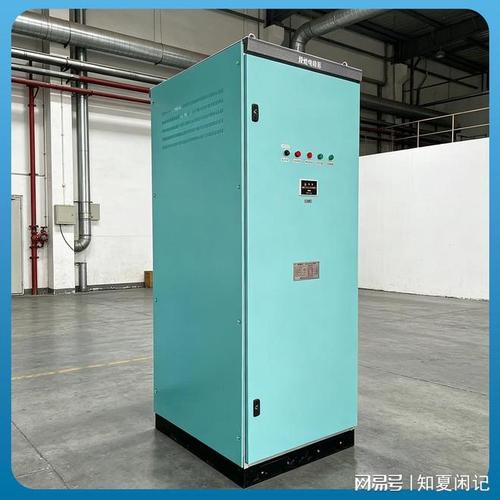
2026年数据中心接地电阻柜销售厂家 河北先测电气技术实力解码
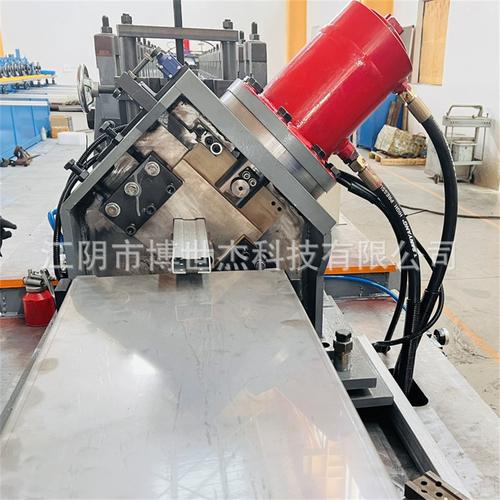
热销直供江苏电气柜骨架成型设备 C型材与十六折型材设备助力电气设备销售
公司介绍 电气设备销售领域的专业服务商
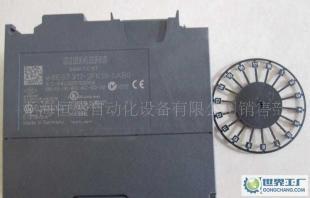
西门子6SE6420/6SE6430/6SE6440系列变频器在电气设备销售中的核心竞争力解析
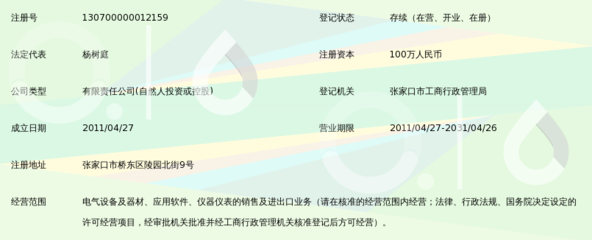
张家口市易森电气设备销售 专业电气设备销售与服务商
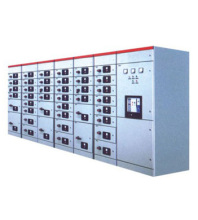
深圳市高低压配电设备 生产、销售、安装一体化服务解析